Se você é empresário, gestor ou dono de empresa e precisa do Habite-se, a regularização de obras com CNO é o caminho para comprovar a situação previdenciária da obra na Receita Federal. O custo final pode subir quando há atraso, erros de cadastro e falta de documentos, porque isso aumenta INSS, multas e retrabalho na emissão de certidões.
Regularização de obras com CNO: o que é e por que impacta o Habite-se
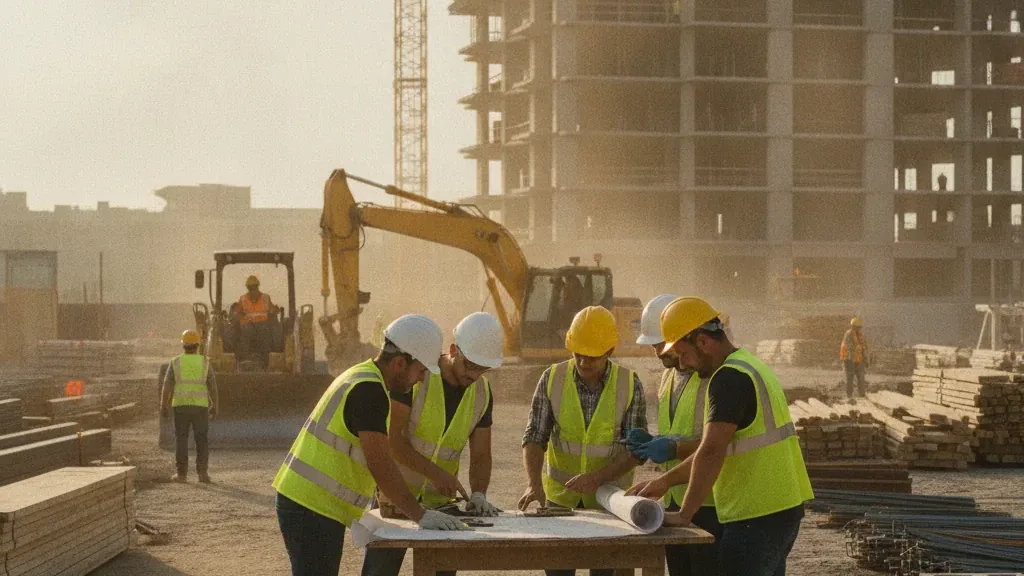
Quando o assunto é Habite-se, muita empresa descobre tarde que “a obra” também tem obrigações na Receita Federal. O CNO (Cadastro Nacional de Obras) organiza a identificação da obra e centraliza informações que serão usadas na regularização previdenciária.
Na prática, o município pode exigir prova de regularidade para liberar etapas finais, e a empresa acaba correndo para fechar pendências. A pressa custa caro. O “aumento” costuma vir de juros, multas, glosas de comprovação e do tempo perdido corrigindo cadastro.
CNO (Cadastro Nacional de Obras) é o cadastro da Receita Federal que identifica a obra de construção civil e vincula seus responsáveis, permitindo o controle das obrigações previdenciárias associadas à execução. A Receita Federal instituiu o CNO e sua finalidade de identificação e controle por meio da Instrução Normativa RFB nº 1.845/2018, art. 1º. Para empresas, isso muda o jogo porque a regularização da obra passa por dados formais e rastreáveis. Ignorar o cadastro ou preencher errado costuma travar certidões e alongar o caminho até o Habite-se.
O custo para emitir o Habite-se vai aumentar? O que aumenta de verdade
Não existe um “reajuste automático” do Habite-se por causa do CNO. O que aumenta, na vida real, é o custo de regularizar a obra quando o processo é empurrado para o fim. A conta cresce por acúmulo de pendências, não por uma taxa nova universal.
O primeiro ponto é financeiro. Contribuições pagas fora do prazo geram encargos. O segundo ponto é probatório. Sem documentos, a Receita Federal pode desconsiderar parte do que você apresenta.
O terceiro ponto é operacional. Ajustar CNO, vínculos e responsáveis consome tempo. Tempo vira custo de equipe, consultoria e retrabalho.
- Atraso na regularização: acúmulo de recolhimentos e ajustes aumenta encargos e risco de divergência.
- Cadastro incompleto: obra com responsável errado ou dados desatualizados costuma travar a análise.
- Documentação fraca: notas, contratos e medições mal organizados reduzem comprovação e elevam base.
- Mão de obra sem lastro: informalidade e falhas em retenções viram custo na regularização final.
O que a Receita Federal cruza no CNO e por que isso muda a conta
O CNO não é um formulário isolado. Ele conversa com eventos e informações que já existem no seu CNPJ. A Receita Federal consegue comparar o que a empresa declarou, o que foi recolhido e o que foi contratado.
Quando os dados não batem, a obra fica “cara” por um motivo simples: você precisa provar o contrário. Provar exige documentos, memória técnica e conciliação contábil. Isso é trabalho especializado.
Alguns cruzamentos comuns aparecem quando há construtora, empreiteiras e subempreiteiras envolvidas. A cadeia de notas e retenções precisa fechar. Sem isso, a regularização perde eficiência.
- Contratos de empreitada e subempreitada e seus aditivos.
- Notas fiscais de serviços, materiais e locações com indicação correta do tomador.
- Comprovantes de recolhimento e registros contábeis coerentes com a execução.
- Cadastro e responsabilidade da obra alinhados com quem executou e pagou.
Base legal que trava ou destrava a certidão: por que a obra precisa ficar “regular”
Muitos municípios condicionam etapas finais a provas de regularidade. A exigência costuma envolver certidões relacionadas às contribuições sociais. A base que sustenta esse tipo de cobrança aparece na legislação previdenciária federal.
Um ponto central é que a comprovação de inexistência de débitos pode ser exigida em atos específicos. A empresa precisa planejar isso antes do final da obra.
Segundo a Receita Federal, a necessidade de prova de regularidade fiscal e previdenciária para certos atos está prevista na Lei nº 8.212/1991, art. 47. Na rotina, isso vira um gargalo quando o CNO foi feito tarde ou com inconsistências.
Checklist prático para reduzir custo na regularização e evitar retrabalho
Quem baixa custo não é quem “paga menos imposto”. É quem evita pagar duas vezes, pagar fora do prazo ou perder comprovação. A recomendação é começar pelo cadastro e pela governança documental.
Minha orientação, para a maioria das empresas, é abrir o CNO assim que a obra iniciar. Isso não vale quando a obra não se enquadra como construção civil, ou quando não há responsabilidade direta da empresa. Nesses casos, primeiro confirme o enquadramento.
Outra recomendação é tratar a regularização como um projeto contábil. Isso não vale quando você já tem controles maduros e contratos padronizados. Se não tem, o “padrão mínimo” evita custo oculto.
Use este checklist como ponto de partida:
| Item | O que verificar | Impacto no custo |
|---|---|---|
| CNO | Responsável, endereço, datas e situação cadastral | Evita travas e retificações na fase final |
| Contratos | Empreitada, subempreitada, medições e aditivos | Melhora a prova e reduz discussões sobre base |
| Notas e retenções | Documentos emitidos corretamente e recolhimentos ligados à obra | Evita divergência e ajustes em cima da hora |
| Contabilidade | Classificação, centros de custo e conciliação por obra | Dá rastreabilidade e acelera a análise |
Exemplo brasileiro, sem “caso real”: onde a conta estoura no fim
Imagine uma empresa que reformou e ampliou um galpão para produção. Ela contratou três prestadores e comprou materiais por fora. O CNO foi aberto só no final, quando a prefeitura pediu documentos.
A partir daí, surgem custos indiretos. O prestador emitiu nota com descrição genérica e sem referência clara à obra. O financeiro pagou, mas não organizou por centro de custo. O resultado é retrabalho para provar o que foi executado.
O custo “a mais” não aparece como taxa do Habite-se. Ele aparece na correção de documentos, no acerto de cadastros e no tempo para viabilizar certidão. Evitar isso é gestão.
Como a ACS ASSESSORIA CONTABIL SALDANHA LTDA ajuda a reduzir riscos na obra
A ACS ASSESSORIA CONTABIL SALDANHA LTDA atua com rotina contábil e fiscal orientada à conformidade, o que faz diferença quando a obra chega na etapa de certidões. O foco é organizar o caminho para a regularização de obras com CNO, reduzindo atrasos e ajustes desnecessários.
Para empresas de Barueri e região, o ganho costuma ser previsibilidade. A documentação fica pronta antes do prazo apertar. A equipe também orienta a integração entre contratos, notas e registros contábeis ligados à obra.
Se você quer falar direto com a Saldanha Contabilidade no WhatsApp, use o link de contato e peça uma triagem de regularização de obras com CNO. Um diagnóstico curto já evita decisões caras.
Perguntas Frequentes
CNO é obrigatório para toda obra?
Não para “toda obra” no sentido amplo. O CNO se aplica à obra de construção civil dentro das regras da Receita Federal, conforme a Instrução Normativa RFB nº 1.845/2018, art. 1º. Se houver dúvida de enquadramento, confirme antes de cadastrar.
O Habite-se ficou mais caro por causa do CNO?
Não existe uma regra geral que aumente o preço do Habite-se apenas por existir CNO. O que encarece é regularizar no fim, com inconsistências, porque isso gera retrabalho e pode acumular encargos e ajustes. O custo é de conformidade e correção.
O que costuma travar a emissão de certidão ligada à obra?
Os travamentos mais comuns são cadastro incompleto, divergência entre contratos e notas, e falta de rastreabilidade contábil. A Receita Federal usa dados formais e cruzamentos para validar a regularidade. Documentos organizados encurtam o caminho.
Se eu regularizar só no final, qual é o risco?
O risco é ter o processo parado justamente quando a obra precisa finalizar. A exigência de prova de regularidade para certos atos está prevista na Lei nº 8.212/1991, art. 47, e isso pode virar gargalo. A empresa perde prazo, negocia sob pressão e paga mais para consertar.
Vale a pena fazer a regularização em paralelo à obra?
Sim, na maioria dos cenários. Você ganha controle documental, reduz correções e evita surpresas na etapa de certidões. Isso só não vale quando a obra não é sua responsabilidade, ou quando a empresa não tem vínculo com a execução.
Revisado pela equipe técnica da ACS ASSESSORIA CONTABIL SALDANHA LTDA, Especialistas em escritório de contabilidade especializado em Barueri e Grande São Paulo e região.
Se o Habite-se depende de certidões e a obra ficou para regularizar no fim, o custo costuma aparecer onde você menos quer, no atraso e no retrabalho. Fale com a ACS ASSESSORIA CONTABIL SALDANHA LTDA agora mesmo.